Sparkasse Business

Screenshots
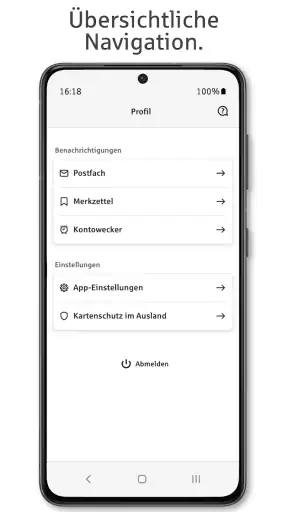
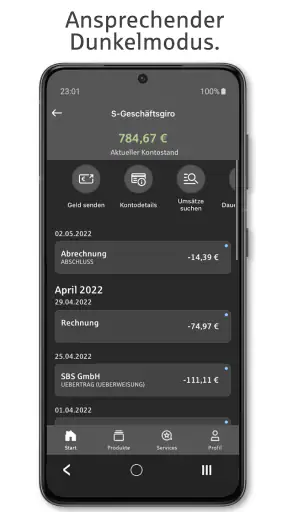
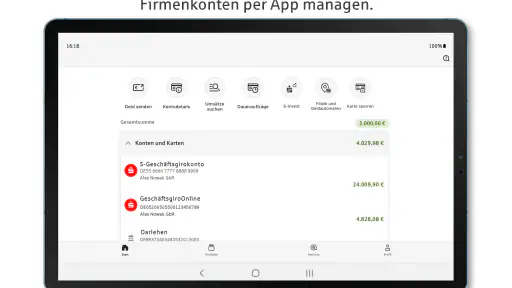
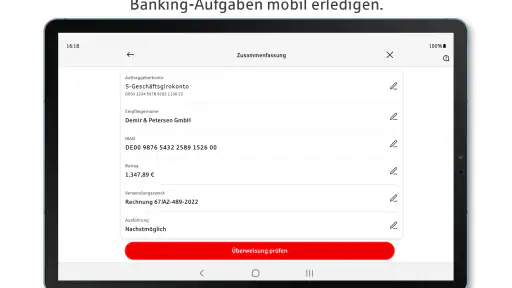
Details
- Bewertung
- 4,3
- Version
- 8.2.3
- Entwickler
- Star Finanz GmbH
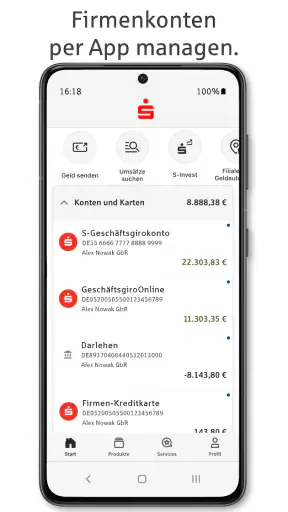
Wer ein Geschäft führt, möchte Bankgeschäfte nicht erst am Schreibtisch erledigen müssen. Genau hier setzt Sparkasse Business an: Die App richtet sich an Geschäftskundinnen und Geschäftskunden der Sparkasse und bringt die mobile Geschäftsstelle auf das Smartphone. Ich habe sie vor allem danach betrachtet, ob sie im Alltag wirklich Zeit spart, wie gut sie sich in kurze Arbeitspausen einfügt und für wen der Wechsel von einer klassischen Banking-Lösung sinnvoll ist.
Mein erster Eindruck ist klar: Das ist keine allgemeine Finanz-App für private Haushalte, sondern eine geschäftlich ausgerichtete Anwendung aus der Kategorie Finanzen. Entwickelt wird sie von Star Finanz GmbH. Sie ist kostenlos erhältlich, für alle Altersgruppen freigegeben und setzt mindestens iOS oder Android 10 voraus. Die aktuelle Version lautet 8.2.3. Damit ist die technische Einstiegshürde für viele noch genutzte Smartphones überschaubar, auch wenn sehr alte Geräte außen vor bleiben.
Worauf ich bei einer mobilen Geschäftsstelle achten würde
Bei einer Banking-App für Unternehmen zählt für mich nicht zuerst die Optik, sondern der Ablauf. Kann ich eine Zahlung prüfen, einen Kontostand kontrollieren oder eine geschäftliche Entscheidung treffen, ohne mich durch private und berufliche Bereiche zu kämpfen? Werden wichtige Informationen so dargestellt, dass ich unterwegs nicht lange suchen muss? Und funktioniert die App als Ergänzung zum Online-Banking, statt lediglich dessen Inhalte auf einem kleineren Bildschirm nachzubauen?
Diese Fragen sind besonders wichtig, weil Geschäftskonten anders genutzt werden als private Konten. Ein kurzer Blick am Morgen kann reichen, um zu prüfen, ob erwartete Zahlungseingänge angekommen sind. Später folgt vielleicht eine Überweisung zwischen zwei Terminen. Am Abend geht es darum, den Tagesstand zu kontrollieren. Eine gute mobile Lösung muss deshalb nicht sämtliche Büroaufgaben ersetzen. Sie muss die häufigen, zeitkritischen Schritte zuverlässig erreichbar machen.
Für die Entscheidung ist außerdem relevant, bei welcher Sparkasse das Geschäftskonto geführt wird und welche Banking-Verfahren dort eingerichtet sind. Die App ist auf das Sparkassen-Umfeld zugeschnitten. Wer bereits dort geschäftlich bankt, hat deshalb einen naheliegenden Ausgangspunkt. Wer mehrere Banken, Zahlungsdienste oder umfangreiche Buchhaltungsprozesse in einer Oberfläche zusammenführen möchte, sollte dagegen genauer prüfen, ob eine einzelne Bank-App den eigenen Arbeitsablauf abdeckt.
Mein Eindruck vom täglichen Einsatz
Ich würde die Anwendung vor allem als Begleiter für kurze, konkrete Aufgaben einordnen. Sie passt zu Situationen, in denen ich nicht den vollständigen Arbeitsplatz brauche, aber trotzdem handlungsfähig bleiben möchte. Ein Beispiel: Ich bin auf dem Weg zu einem Kundentermin und sehe, dass eine Rechnung beglichen wurde. Statt später den Laptop zu öffnen, kann ich den Zahlungseingang direkt im geschäftlichen Kontext kontrollieren. Das ist kein spektakulärer Anwendungsfall, aber genau solche kleinen Unterbrechungen summieren sich im Arbeitsalltag.
Ebenso sinnvoll ist die App für Selbstständige, die häufig zwischen Büro, Baustelle, Ladenlokal und Außentermin wechseln. Die mobile Geschäftsstelle nimmt dabei nicht die gesamte Verwaltung ab. Sie kann aber die Abhängigkeit vom festen Arbeitsplatz verringern. Für mich liegt der Wert weniger in langen Sitzungen als in der Möglichkeit, eine kurze Finanzfrage sofort zu klären und anschließend wieder zur eigentlichen Arbeit zurückzukehren.
Ein weiterer praktischer Punkt ist die Trennung vom privaten Banking. Wer private und geschäftliche Konten in derselben Anwendung vermischt, muss bei jeder Zahlung besonders aufmerksam sein. Eine geschäftlich positionierte App schafft zumindest auf der Nutzungsebene einen klareren Rahmen. Das senkt nicht automatisch jedes Fehlerrisiko, aber es unterstützt eine diszipliniertere Routine: Geschäftliche Vorgänge bleiben dort, wo ich sie erwarte.
Für wen die App besonders gut passt
Ich sehe den größten Nutzen bei Einzelunternehmern, Freiberuflern und kleineren Betrieben, deren Bankbeziehung im Sparkassen-System liegt und die unterwegs regelmäßig den Überblick behalten müssen. Auch für Verantwortliche, die nicht jeden Tag lange im Banking arbeiten, ist ein fokussierter Zugang hilfreich. Wenn die häufigsten Aufgaben aus Kontrolle, Freigabe und gelegentlichen Zahlungen bestehen, wirkt eine mobile Geschäftsstelle deutlich passender als eine umfangreiche Finanzplattform mit vielen zusätzlichen Ebenen.
Die App kann auch für Teams interessant sein, sofern die jeweilige Kontolösung und die vorhandenen Zugriffsrechte den gewünschten Arbeitsablauf unterstützen. Hier würde ich vor der Umstellung klären, wer welche Vorgänge mobil erledigen soll und welche Schritte weiterhin am Desktop stattfinden. Gerade bei mehreren Personen ist nicht die App allein entscheidend, sondern das Zusammenspiel aus Bankkonto, Berechtigungen und interner Freigaberoutine.
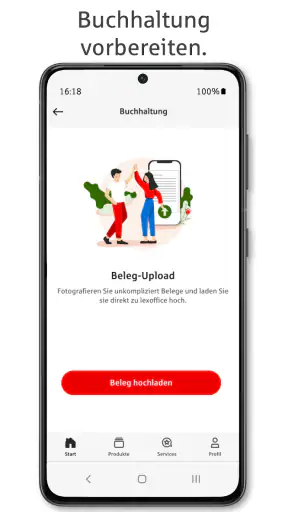
Wer dagegen eine vollständige Unternehmensverwaltung erwartet, sollte seine Ansprüche niedriger oder genauer formulieren. Eine Banking-App ist nicht automatisch eine Buchhaltungssoftware, kein Warenwirtschaftssystem und kein Ersatz für eine umfassende Liquiditätsplanung. Für diese Aufgaben braucht es je nach Betrieb zusätzliche Werkzeuge. Sparkasse Business kann der mobile Zugang zum Bankkonto sein, aber nicht das gesamte Finanzbüro eines Unternehmens.
Wo Sparkasse Business gegenüber üblichen Alternativen punktet
Die wichtigste Stärke liegt für mich in der Nähe zur bestehenden Sparkassen-Beziehung. Eine reine Bank-App muss nicht erst erklären, wie sie sich in das Konto einfügt. Für Kundinnen und Kunden, die ihre geschäftlichen Finanzen ohnehin dort führen, ist der Weg kürzer als bei einem unabhängigen Anbieter, der mehrere Konten und Zahlungsdienste bündeln möchte. Diese Spezialisierung ist zugleich der Grund, warum die App nicht für jeden die beste Wahl sein muss.
Im Vergleich zum Banking im Browser ist der mobile Zugang bequemer, wenn nur ein kurzer Check nötig ist. Ich muss nicht erst einen Arbeitsplatz suchen oder eine längere Sitzung beginnen. Das ist besonders nützlich, wenn ich zwischen zwei Aufgaben nur wenige Minuten habe. Der Browser bleibt für umfangreiche Übersichten und längere Verwaltungsarbeiten sinnvoll, aber für den schnellen Zugriff wirkt eine App natürlicher.
Gegenüber einer privaten Banking-App bietet die geschäftliche Ausrichtung einen entscheidenden Vorteil: Die Nutzung startet gedanklich beim Unternehmen, nicht beim persönlichen Haushaltskonto. Das klingt zunächst schlicht, verändert aber die tägliche Aufmerksamkeit. Wenn ich morgens die geschäftliche Situation prüfen möchte, will ich nicht durch private Ausgaben, Sparziele oder andere persönliche Bereiche navigieren. Eine klare Trennung kann im Alltag mehr wert sein als eine lange Liste zusätzlicher Funktionen.
Auch gegenüber unabhängigen Multibanking-Apps hat die direkte Bankanbindung einen eigenen Reiz. Eine zentrale Plattform kann zwar mehrere Institute zusammenführen und dadurch für komplexe Finanzsituationen bequemer sein. Dafür ist sie stärker auf eine übergreifende Darstellung ausgerichtet. Wer hauptsächlich ein Sparkassen-Geschäftskonto nutzt, benötigt diese zusätzliche Schicht möglicherweise gar nicht. In diesem Fall erscheint mir der direkte Weg übersichtlicher.
Ein realistischer Ablauf zwischen zwei Terminen
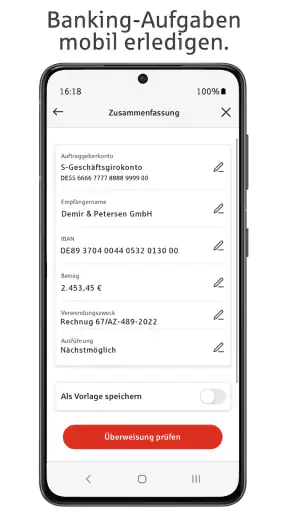
Stell dir einen kleinen Handwerksbetrieb vor: Am Vormittag steht ein Kundentermin an, danach wartet ein Lieferant auf die Bestätigung einer Zahlung. Im Büro wäre der Vorgang schnell erledigt, aber der Inhaber ist unterwegs. Mit einer mobilen Geschäftsstelle kann er zunächst prüfen, ob der Kontostand den Vorgang zulässt, die relevanten Kontoinformationen kontrollieren und die nächste Entscheidung treffen, ohne den ganzen Arbeitstag umzuorganisieren.
Der wichtige Punkt ist dabei nicht, dass jede Aufgabe zwingend mobil erledigt werden sollte. Für eine sorgfältige Prüfung mehrerer Belege würde ich weiterhin einen größeren Bildschirm bevorzugen. Die App ist dann stark, wenn die Entscheidung bereits klar ist und nur noch ein sicherer, gezielter Bankvorgang ansteht. Wer sie so nutzt, erwartet weniger von ihr und bekommt wahrscheinlich mehr aus ihr heraus.
Ein nützlicher Arbeitskniff ist, mobile Vorgänge in zwei Gruppen zu teilen: reine Kontrollen und Vorgänge mit finanziellen Folgen. Kontrollen lassen sich unterwegs oft schnell erledigen. Bei Überweisungen oder anderen verbindlichen Aktionen würde ich bewusst langsamer arbeiten, Empfänger und Betrag nochmals prüfen und den Vorgang nicht zwischen zwei Gesprächen beginnen. Die App kann den Zugriff beschleunigen, aber sie sollte nicht zu hastigen Entscheidungen verleiten.
Die Grenzen der Spezialisierung
Die enge Ausrichtung auf Sparkassen-Geschäftskunden ist gleichzeitig die größte Einschränkung. Wenn ich Konten bei mehreren Banken verwalte, kann eine Multibanking-Lösung den besseren Gesamtüberblick bieten. Das gilt besonders, wenn zusätzlich Kreditkarten, Zahlungsanbieter oder andere Finanzquellen regelmäßig zusammen betrachtet werden müssen. Eine einzelne Instituts-App kann dann zu einem weiteren Baustein werden, statt das zentrale Cockpit zu sein.
Auch für Unternehmen mit stark verzweigten Freigabeprozessen sollte die App nicht blind eingeführt werden. Vorher gehört auf die Liste, welche Personen mobil arbeiten dürfen, welche Aufgaben eine zweite Prüfung benötigen und welche Abläufe bisher bewusst am Desktop stattfinden. Die Anwendung kann den Zugriff erleichtern, aber die organisatorische Verantwortung bleibt beim Unternehmen. Genau hier liegt ein Unterschied zwischen bequemem Banking und professioneller Finanzsteuerung.
Ein weiterer Trade-off betrifft die Bildschirmgröße. Auf dem Smartphone ist der schnelle Blick angenehm, doch lange Kontobewegungen, viele Details oder umfangreiche Abstimmungen können anstrengender sein. Ich würde daher nicht versuchen, jede Büroaufgabe auf das Telefon zu verlagern. Die beste Nutzung ist für mich eine Kombination: mobil beobachten und bei klaren, überschaubaren Vorgängen handeln; am Rechner gründlich prüfen, dokumentieren und planen.
Was vor dem Wechsel geklärt werden sollte
Der Wechsel zu einer neuen Banking-App ist selten nur ein Download. Zuerst sollte ich prüfen, ob das eigene Geschäftskonto und die gewünschten Geschäftsvorgänge mit Sparkasse Business genutzt werden können. Danach kommt die praktische Frage, welches Gerät eingesetzt wird und ob es mindestens Android 10 oder eine entsprechend unterstützte iOS-Version verwendet. Ein aktuelles Betriebssystem ist nicht nur für die Kompatibilität wichtig, sondern auch für einen verlässlichen Sicherheits- und Wartungsstand.
Als Nächstes würde ich die eigene Routine aufschreiben. Welche Kontrollen erledige ich täglich? Welche Zahlungen müssen unterwegs möglich sein? Welche Aufgaben brauchen einen großen Bildschirm? Diese kleine Bestandsaufnahme verhindert, dass ich eine App nach einer abstrakten Funktionsliste auswähle. Wenn der Hauptbedarf aus Kontostandskontrolle und gelegentlichen geschäftlichen Zahlungen besteht, ist eine mobile Geschäftsstelle wahrscheinlich sinnvoller als eine überladene Plattform.
Wichtig ist auch, die persönlichen Erwartungen an den Support und die Kontoverwaltung richtig einzuordnen. Die App ist der mobile Zugang zu einer Bankbeziehung, nicht automatisch eine unabhängige Finanzberatung. Bei Fragen zum Konto, zu Berechtigungen oder zu besonderen Geschäftsvorgängen kann weiterhin die zuständige Sparkasse der entscheidende Ansprechpartner sein. Ich würde deshalb nicht nur die Bedienung testen, sondern auch überlegen, wie gut der gesamte Serviceweg zum eigenen Betrieb passt.
Der finanzielle Einstieg ist unkompliziert, weil die Anwendung kostenlos erhältlich ist. Trotzdem sollte man „kostenlos“ nicht mit „ohne weitere Bedingungen“ verwechseln. Für die Nutzung können das bestehende Geschäftskonto, die dort vereinbarten Leistungen und die jeweiligen Bankprozesse maßgeblich sein. Ich würde die App daher als Zugangswerkzeug bewerten und die Kontokonditionen getrennt davon betrachten.
Wie die Bewertungen einzuordnen sind
Die App kommt im Store auf einen Durchschnitt von 4,3 bei rund 725 Bewertungen und etwa 82 Rezensionen. Das zeigt ein insgesamt positives Bild, ersetzt aber keinen eigenen Test. Bei Banking-Apps hängt die Zufriedenheit stark davon ab, ob Kontoart, Gerät und gewünschter Arbeitsablauf zusammenpassen. Eine Person, die nur schnell den Geschäftskontostand kontrollieren möchte, bewertet dieselbe App naturgemäß anders als ein Unternehmen mit komplexen Freigaben und mehreren Banken.
Mit mehr als 100.000 Installationen ist Sparkasse Business außerdem nicht auf einen winzigen Nutzerkreis beschränkt. Diese Reichweite macht die App interessant für Geschäftskunden, sagt aber allein nichts darüber aus, ob sie für deinen Betrieb genügt. Ich würde die Bewertungen als Signal für die allgemeine Akzeptanz lesen und anschließend die eigene Entscheidung an den konkreten täglichen Aufgaben festmachen.
Die Altersfreigabe ab 0 Jahren ist für eine Finanz-App wenig überraschend, sollte aber nicht mit einer Empfehlung für jede Nutzungssituation verwechselt werden. Entscheidend sind bei geschäftlichen Anwendungen nicht Altersgrenzen, sondern Kontoberechtigungen, verantwortungsvolle Geräteverwendung und ein sauberer Umgang mit geschäftlichen Zugangsdaten. Gerade weil ein Smartphone leicht verloren gehen oder in falsche Hände geraten kann, sollte die Gerätesicherheit zur App-Nutzung passen.
Mein Urteil: eine gute Wahl für den fokussierten Sparkassen-Zugang
Ich empfehle Sparkasse Business vor allem dann, wenn du ein Sparkassen-Geschäftskonto nutzt und unterwegs regelmäßig kurze, konkrete Bankaufgaben erledigen möchtest. Die App wirkt in diesem Szenario sinnvoller als der permanente Umweg über den Browser und passender als eine private Banking-Anwendung. Ihr größter Wert liegt in der Verbindung aus geschäftlichem Fokus und mobilem Zugriff.
Ich würde sie dagegen nicht als erste Wahl für ein Unternehmen betrachten, das mehrere Banken in einer Oberfläche zusammenführen, umfangreiche Finanzdaten auswerten oder den kompletten Buchhaltungsprozess mobil abbilden möchte. In solchen Fällen kann eine spezialisierte Multibanking- oder Unternehmenslösung besser passen. Das ist kein Fehler der App, sondern eine Folge ihrer klaren Ausrichtung.
Unterm Strich sehe ich Sparkasse Business als praktisches Werkzeug für den Alltag, nicht als komplette Unternehmenssoftware. Wer vor dem Start die eigenen Abläufe prüft, mobile und stationäre Aufgaben sinnvoll trennt und die Sicherheitsroutine ernst nimmt, bekommt eine kostenlose mobile Geschäftsstelle mit einem klaren Zweck. Für Sparkassen-Geschäftskunden, die vor allem schneller den Überblick behalten und ausgewählte Vorgänge unterwegs erledigen wollen, ist das eine überzeugende Entscheidung.


